

O Superior Tribunal de Justiça (STJ) decidiu nesta quarta-feira, 11, a favor dos varejistas em uma disputa tributária de grande repercussão financeira para o setor. Por unanimidade, a Primeira Seção do tribunal acolheu o entendimento de que descontos e bonificações concedidos por fornecedores na compra de mercadorias não representam receitas sujeitas à cobrança de PIS e Cofins, segundo um advogado que acompanhou o julgamento. A decisão contraria a interpretação defendida pela Receita Federal e pode afetar cobranças e pedidos de recuperação de tributos que somam cifras bilionárias.
O julgamento envolve uma prática comum no comércio. Grandes redes negociam descontos, abatimentos e bonificações com fabricantes em troca da aquisição de mercadorias, do cumprimento de metas comerciais ou de outras condições contratuais. Para a Fazenda Nacional, determinadas vantagens recebidas nessas operações deveriam integrar a receita bruta dos varejistas e, portanto, sofrer tributação. As empresas sustentam que esses valores apenas reduzem o custo de aquisição dos produtos, sem representar uma receita adicional.
A dimensão da controvérsia aparece nos números da própria Procuradoria-Geral da Fazenda Nacional (PGFN). Segundo levantamento apresentado ao STJ, havia 1.026 processos judiciais relacionados ao assunto, dos quais 82 tramitavam no tribunal. A discussão dividia as duas turmas responsáveis por questões tributárias: enquanto a Primeira Turma vinha decidindo a favor dos varejistas, a Segunda adotava entendimento favorável à cobrança. O julgamento desta quarta-feira, realizado sob o rito dos recursos repetitivos, busca uniformizar a interpretação da legislação e orientar a solução de casos semelhantes.
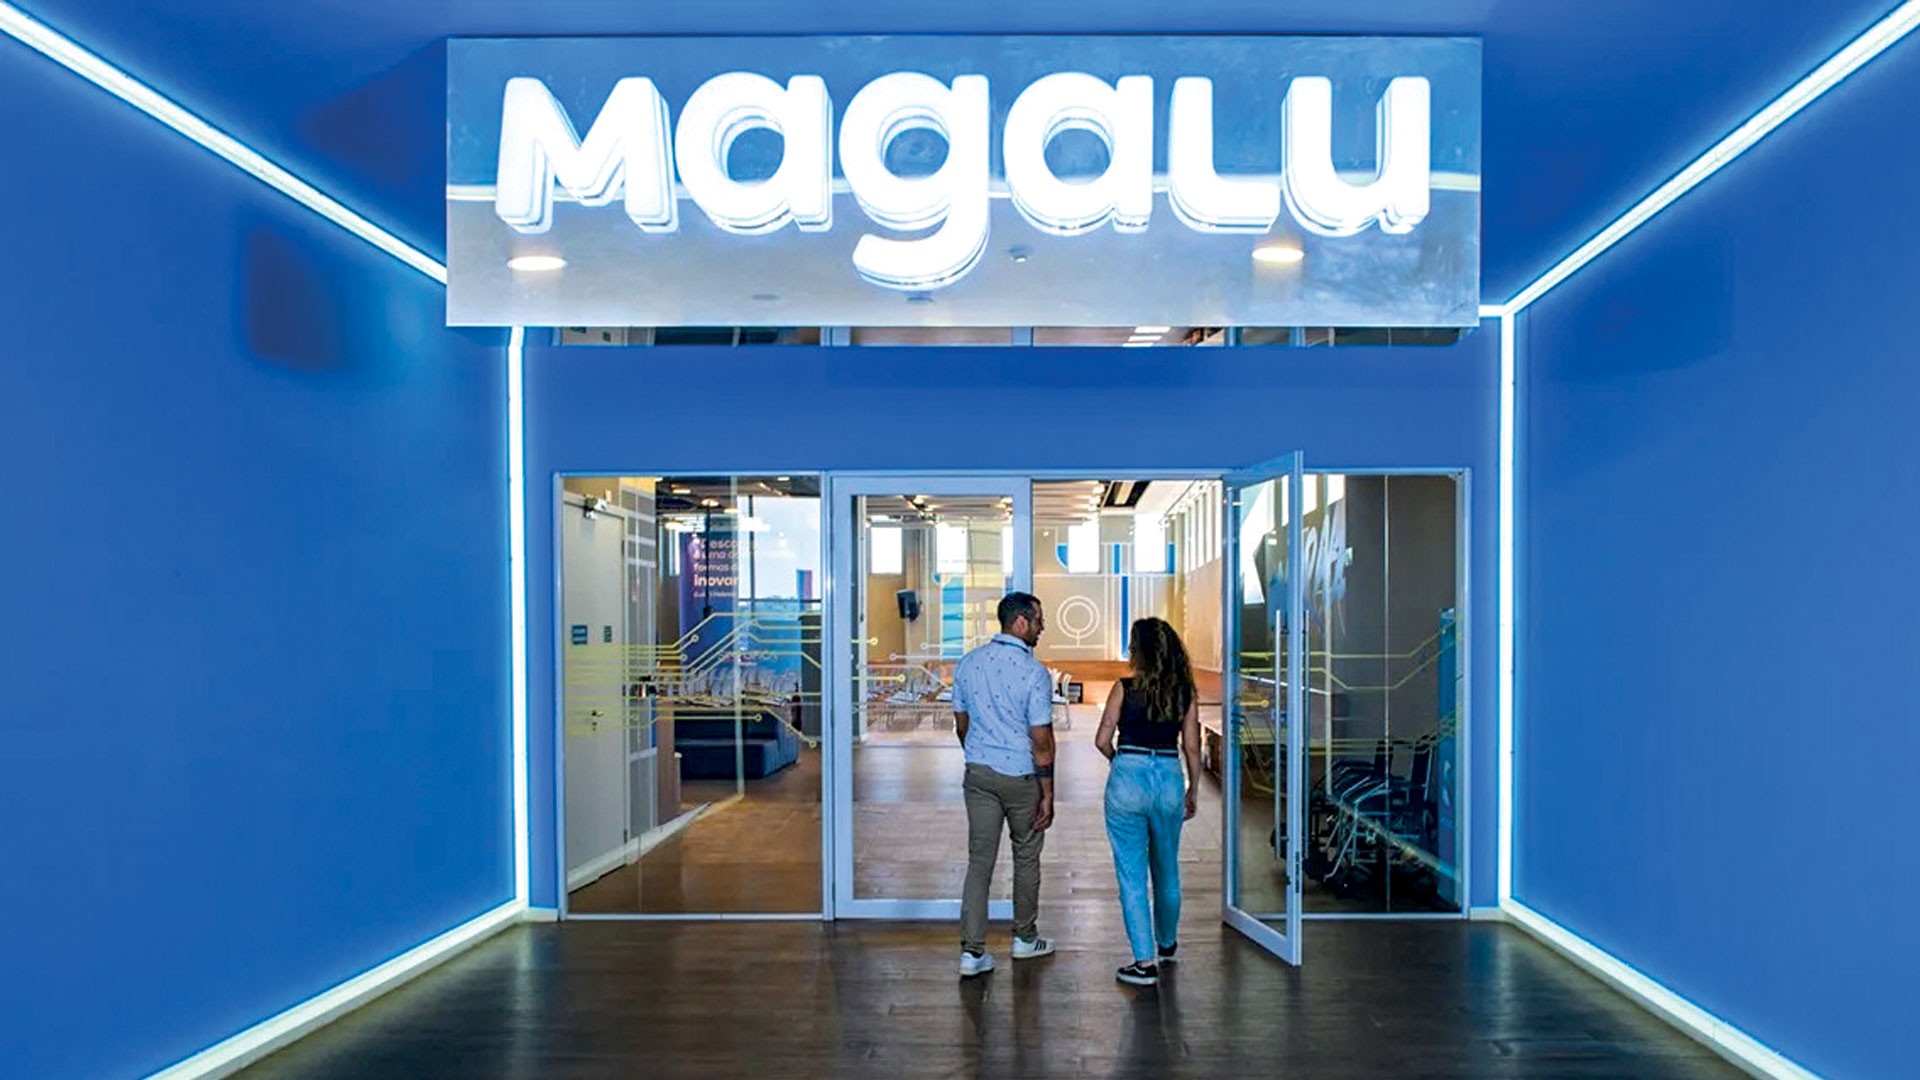
Um exemplo do tamanho das cifras envolvidas é o Magazine Luiza. Em novembro de 2023, a varejista informou ao mercado o reconhecimento de 688,7 milhões de reais em créditos tributários de PIS e Cofins sobre bonificações recebidas de fornecedores, com base em decisão anterior do STJ e na avaliação de seus assessores jurídicos. Desse montante, 533,1 milhões correspondiam ao principal e 155,6 milhões à atualização monetária. O valor não representa um ganho novo decorrente do julgamento desta quarta-feira, mas ilustra o impacto financeiro que a interpretação tributária pode ter sobre as contas das empresas.
A decisão também pode influenciar a recuperação de tributos recolhidos em exercícios anteriores e o desfecho de autuações fiscais ainda em discussão. O alcance desses efeitos, porém, dependerá da redação definitiva da tese aprovada pelo STJ, especialmente quanto aos descontos condicionados ao cumprimento de obrigações comerciais, além da situação processual de cada contribuinte. Ainda não há uma estimativa oficial do impacto total para os cofres públicos.
A vitória dos varejistas ocorre em um momento particularmente sensível para a arrecadação federal. Com a reforma tributária, PIS e Cofins serão substituídos pela Contribuição sobre Bens e Serviços (CBS) a partir de janeiro de 2027. Assim, parte importante dos efeitos econômicos do julgamento deverá estar concentrada no passivo tributário acumulado e nos créditos relativos ao regime atual. A decisão encerra uma divergência relevante sobre a tributação das relações comerciais entre fornecedores e varejistas justamente às vésperas da extinção dos dois tributos.
Fonte: Abril




Deixe o Seu Comentário